



[CHILE · MERCADOS]
EL DILEMA DE LAS 16.500 HÉCTAREAS: ¿Por qué proyectar retornos de US$ 2 por kilo amenaza al sector de la ciruela?
El espejismo de los retornos récord y la barrera de los viveros.
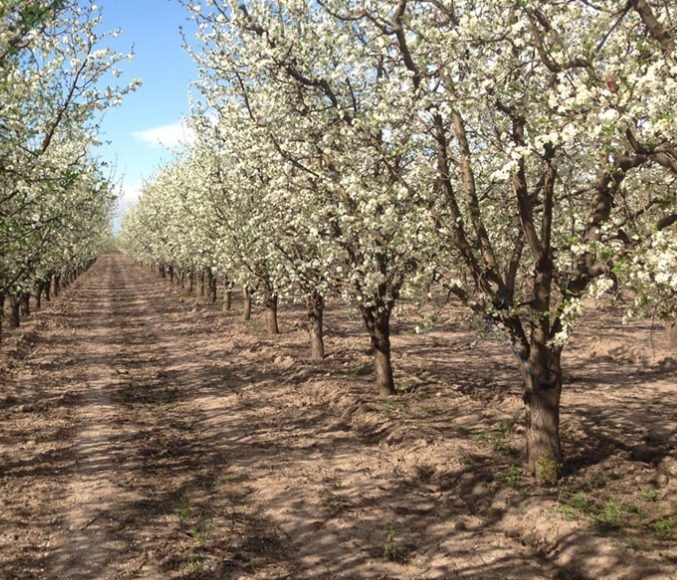
Los últimos cinco años marcaron un ciclo excepcional para la ciruela deshidratada chilena, con retornos a productor que promediaron US$ 2,20/kg en calibre 70 unidades por libra. En un escenario donde el negocio del cerezo sufre arrancadas por saturación comercial, muchos operadores miran al ciruelo europeo como refugio de rentabilidad.
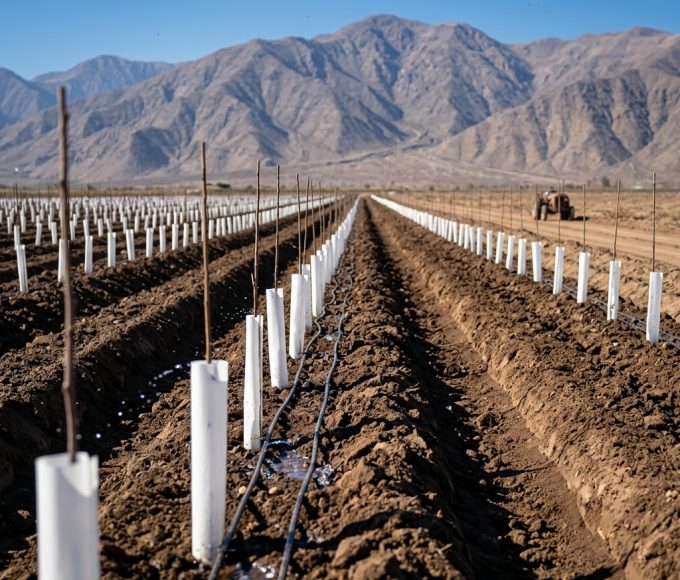
Las proyecciones técnicas apuntan a crecer desde las 14.000 hectáreas actuales hacia 16.500 hectáreas a 2030. Sin embargo, una migración masiva desconoce la absorción del mercado: cada 1.000 hectáreas adicionales suman cerca de 10.000 toneladas secas que la demanda mundial debe digerir. Si la superficie trepara a 18.000 o 20.000 hectáreas por efecto del descarte de otros frutales (cerezas, uva de mesa, manzanas, peras) la sobreoferta provocaría un desplome severo de precios.
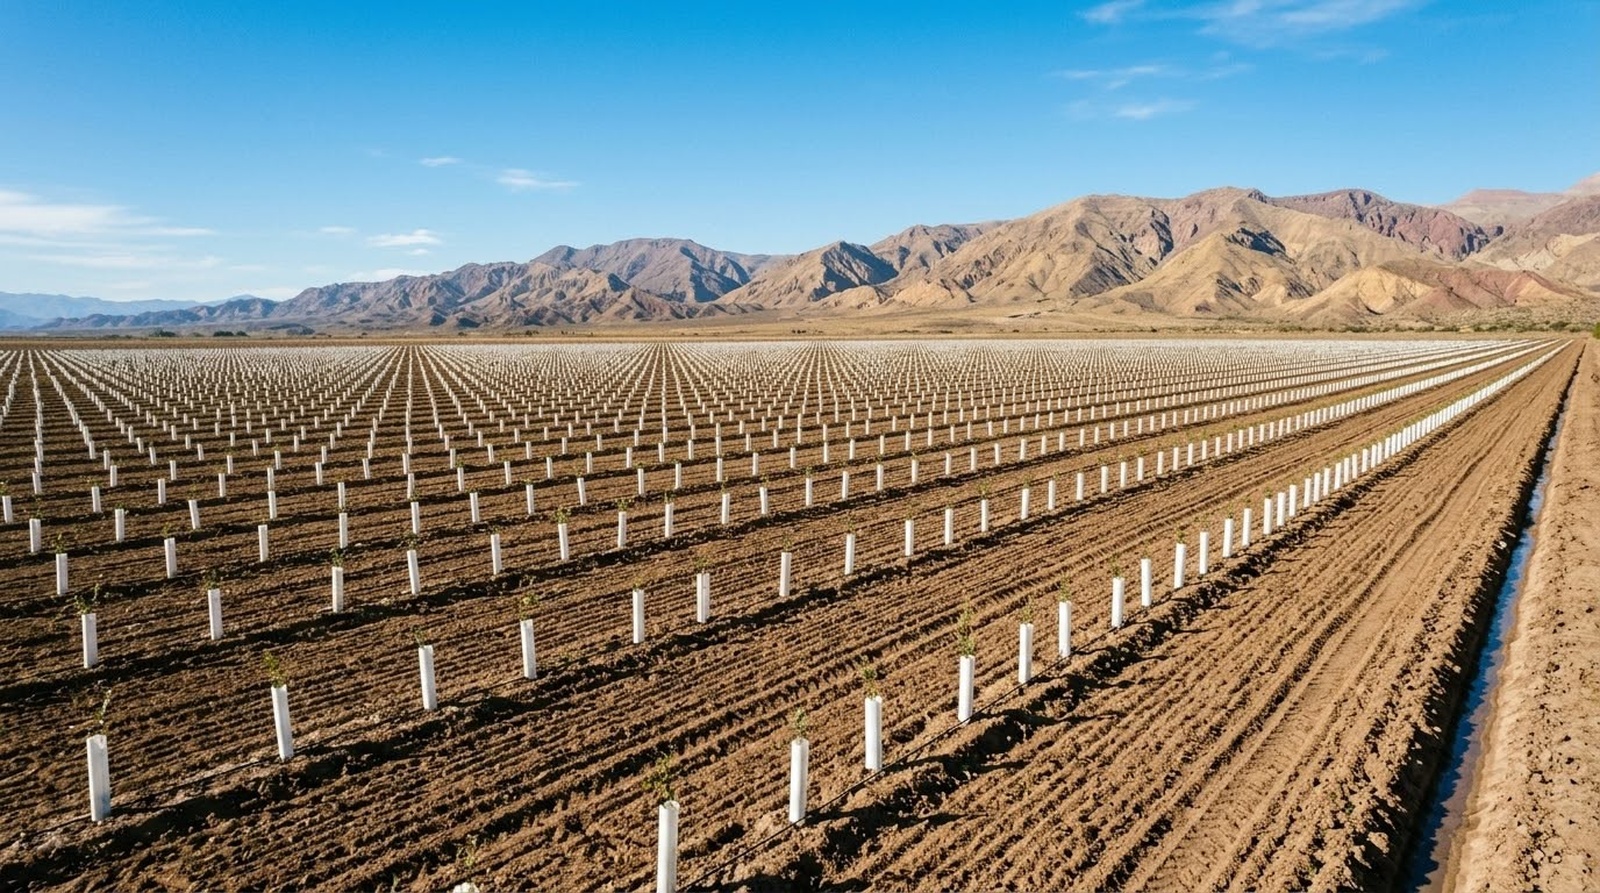
Por ahora, la velocidad de expansión encuentra un dique en los viveros: la disponibilidad limitada de plantas frena un desbande descontrolado. La prudencia exige no transformar un sector hoy ordenado en un problema de colocación global.
|
Últimos 5 años (2021-2025)
US$ 2,20/kg
Máximo del ciclo reciente; distorsiona la evaluación de rentabilidad.
|
Piso de corte proyectado
US$ 1,60/kg
Umbral prudente para evaluar TIR y apalancamiento operativo.
|
Promedio histórico (1999-2025)
US$ 1,41/kg
Media de 27 años; con costos de US$ 10.000/ha deja márgenes mínimos.
|
Costos operativos, secado y la transición tecnológica del horno.
Evaluar una inversión en D’Agen exige analizar la serie histórica completa: el promedio de los últimos 27 años se ubica en US$ 1,41/kg. Con un costo de producción cercano a US$ 10.000 por hectárea y rendimientos estándar de 10.000 kg/ha —meta que dista de ser sencilla en todas las zonas—, un precio de US$ 1,40 deja apenas US$ 4.000/ha de margen operativo, frente a los US$ 12.000 obtenidos durante el pico reciente.
La vulnerabilidad se agrava para quien carece de capacidad de secado propia. El servicio contratado cuesta unos US$ 0,50/kg en horno y US$ 0,20/kg al sol. En años de precios bajos, la tarifa del horno devora el margen del productor.
Al mismo tiempo, la industria acelera su conversión técnica. Chile operó tradicionalmente con 70% de secado al sol en cancha y 30% en horno. La tendencia avanza hacia un balance 60/40 o 50/50. La cancha ocupa una hectárea por cada tres de huerto y expone la fruta al clima entre 12 y 15 días. El horno procesa en 24 horas, estandariza la humedad al 20% y aporta garantías sanitarias, pero exige una inversión alta para un mes de uso anual.
La exportación en fresco no absorbe excedentes ilimitados. Históricamente, solo entre el 15% y el 30% del volumen de un huerto califica para exportarse en fresco a China. Es una alternativa táctica para mejorar caja cuando el seco cae, pero exige calibres destacados y normas estrictas; sin calidad homogénea, el riesgo de castigos comerciales en destino anula la ventaja.
Geoestrategia de mercados: la ventaja de no depender de un solo cliente.
A diferencia de la cereza, dependiente de China, la ciruela conserva una base multipolar: Europa sigue siendo el ancla estructural, junto a la regularidad de México y Brasil. Si bien el auge del consumo chino en los últimos cuatro años dinamizó las cotizaciones, introduce incertidumbres que el exportador debe ponderar.
China cuenta con una superficie estimada en 60.000 hectáreas, (según congreso IPA 2026 de Italia), equivalente a la suma de Estados Unidos 15.000 ha, Chile 13.500 ha, Francia 10.500 ha y Argentina 8.500 ha juntas. Mientras su mercado interno absorba esa producción, no hay fricción; pero si el gigante asiático genera saldos exportables o modera su consumo, la oferta internacional sufrirá presión inmediata.
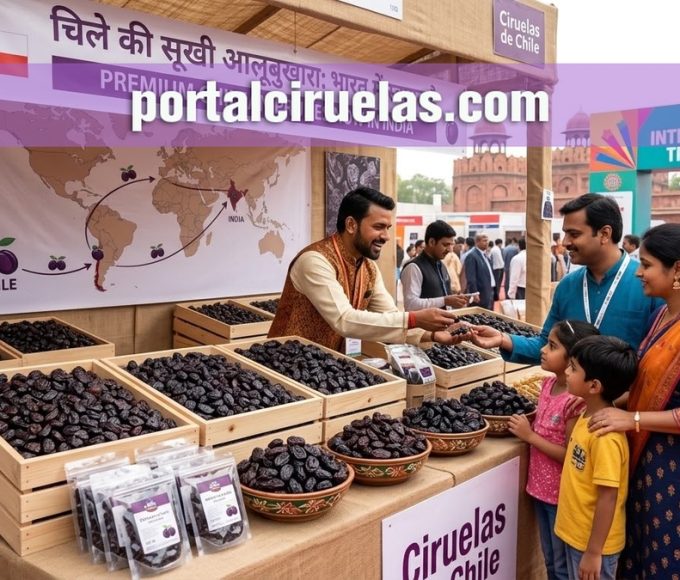
Por ello, la estrategia global apunta a abrir mercados de volumen como India para alivianar inventarios— y defender la prima de calidad frente a California, que seca el 100% en horno. Para competir en las góndolas más exigentes, los orígenes sudamericanos necesitan mecanizar poda y cosecha, reducir daños por partiduras y garantizar un producto tiernizado y descarozado sin desvíos sanitarios.
- Proyectar nuevos desarrollos con retornos defensivos de US$ 1,60 evitando apalancamientos basados en los picos excepcionales del último lustro.
- Integrar infraestructura propia de secado para eliminar la tarifa de terceros de US$ 0,50/kg en horno, determinante para la rentabilidad en años de precios medios.
- Operar el canal de fruta fresca de modo táctico (15% a 30% del volumen), sin descuidar el programa nutricional y de cosecha para seco.
- Preservar la diversificación de destinos hacia Europa y América Latina, sin sobredimensionar la exposición a la demanda puntual china.
- Avanzar en certificaciones y mecanización de campo para defender calibres grandes y fruta sana, el único factor que blinda el valor unitario.
El crecimiento del ciruelo exige disciplina. El desafío para los productores y exportadores no consiste en batir récords de plantación, sino en asegurar que cada kilo adicional encuentre demanda rentable bajo costos controlados.
 Spanish
 English
 Chinese


Deja un comentario